Futebol
Fábio Lázaro
Do UOL, em São Paulo (SP)
24/10/2026 05h30
Resumo
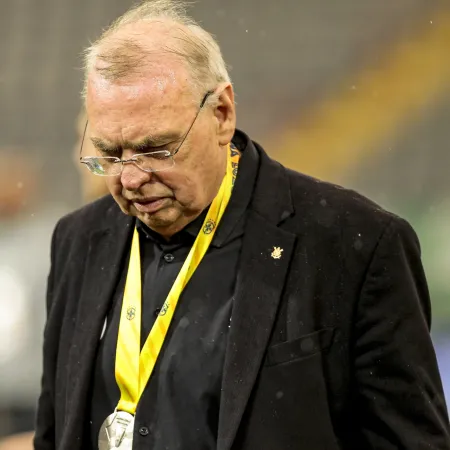
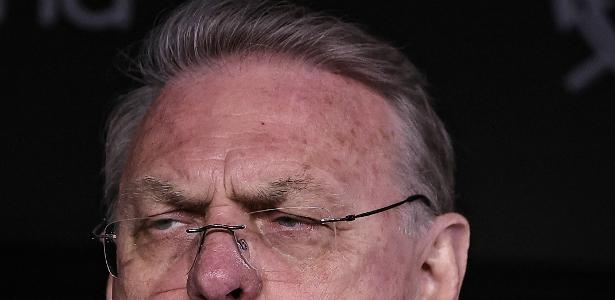
Osmar Stabile, presidente do Corinthians Imagem: Fabio Giannelli/AGIF
Em meio à falta de dinheiro para cumprir todos os compromissos, o Corinthians destinou recursos a dívidas que têm implicações específicas para o presidente Osmar Stabile enquanto manteve atrasos com jogadores, comissão técnica, credores do RCE (Regime Centralizado de Execuções) e outras obrigações.
O que aconteceu
Documentos financeiros obtidos pelo UOL mostram duas situações distintas.
Em uma delas, Stabile aparece como devedor solidário em empréstimos do Corinthians com o Banco Daycoval. Receitas futuras do clube foram dadas em garantia dessas operações e vêm sendo direcionadas ao banco.
Na outra, o Corinthians usou cerca de R$ 8 milhões para colocar em dia quatro parcelas previdenciárias de um acordo tributário com a Procuradoria-Geral da Fazenda Nacional (PGFN), enquanto prestações referentes a outros débitos federais permaneceram atrasadas.
As consequências pessoais para Stabile são diferentes nos dois casos.
No Daycoval, as demonstrações financeiras registram o aval pessoal do presidente nas operações. Nas obrigações abrangidas pela garantia, isso pode permitir que o banco busque o patrimônio do avalista caso a dívida não seja satisfeita pelo clube e pelas demais garantias, conforme as condições contratuais.
No acordo previdenciário, não existe responsabilização automática de Stabile. O Código Penal prevê situações em que a falta de repasse de contribuições descontadas ou arrecadadas de terceiros pode configurar apropriação indébita previdenciária, mas é necessário identificar a origem dos débitos e, para eventual responsabilidade penal do dirigente, apresentar documentos que mostram sua participação na irregularidade.
O Corinthians nega que os pagamentos tenham sido definidos para proteger Stabile.
Ao UOL, o clube afirmou que as decisões obedeceram a critérios técnicos e financeiros. Também disse que os empréstimos bancários têm garantias que vinculam receitas futuras às operações e, por isso, "o pagamento não é opcional".
Continua após a publicidade
Daycoval tem aval pessoal de Stabile
As demonstrações financeiras de 2025 mostram que empréstimos do Corinthians com o Banco Daycoval têm receitas futuras do clube como garantia.
Osmar Stabile, presidente do Corinthians Imagem: Fabio Giannelli/AGIF
O balanço também registra entre as garantias o aval do presidente "como devedor solidário".
Até 31 de dezembro de 2025, o Corinthians tinha R$ 75,2 milhões em dívidas com o Daycoval.
As demonstrações financeiras do Corinthians afirmam que as garantias das operações com o Daycoval são comuns ao total das dívidas entre o Corinthians e o banco. O documento, porém, não detalha os limites financeiros nem as condições em que Stabile poderia ser pessoalmente cobrado.
Continua após a publicidade
O UOL apurou que receitas vinculadas aos empréstimos foram destinadas ao Daycoval enquanto outras obrigações do Corinthians permaneciam atrasadas.
O mecanismo de pagamento é importante para entender a situação.
Ao oferecer recebíveis como garantia, o Corinthians restringe sua capacidade de utilizar esses recursos para outras despesas. Dependendo das condições dos contratos, o dinheiro pode ser direcionado ao banco antes mesmo de ficar disponível ao clube.
Por isso, o fato de o Daycoval ter recebido enquanto outros credores não receberam não basta, isoladamente, para demonstrar que a diretoria escolheu pagar o banco em detrimento de outras obrigações naquele momento.
O Corinthians sustenta justamente esse ponto. Segundo o clube, os empréstimos possuem garantias fiduciárias e, portanto, "o pagamento não é opcional".
R$ 8 milhões vão para acordo tributário
No caso da dívida previdenciária, documentos obtidos pelo UOL permitem acompanhar mais diretamente a destinação de recursos.
Continua após a publicidade
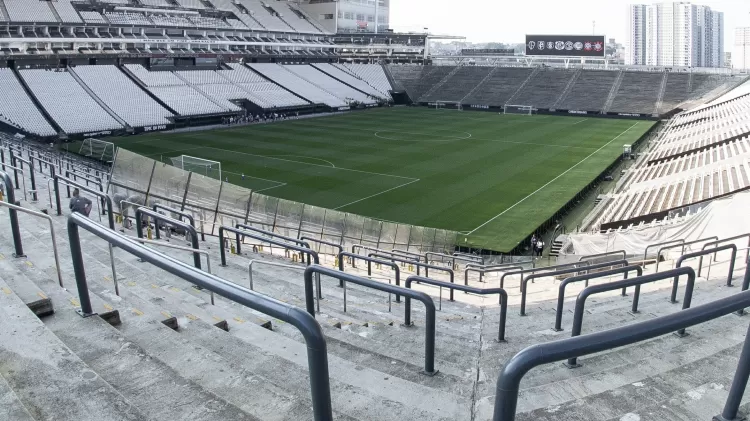
O Corinthians recebeu cerca de R$ 11,2 milhões de um fundo ligado à Neo Química Arena.
Neo Química Arena Imagem: Anderson Romão/AGIF
Uma ata de assembleia consultada pelo UOL registra a liberação de 95% do valor disponível para distribuição referente ao primeiro semestre de 2026.
Depois da liberação dos recursos, o clube destinou cerca de R$ 8 milhões ao pagamento de quatro parcelas previdenciárias de um acordo tributário com a PGFN.
Os documentos necessários aos pagamentos foram emitidos em 19 de outubro, e registros consultados pelo UOL mostram que as quatro parcelas foram quitadas.
Outras obrigações, porém, continuaram atrasadas.
Continua após a publicidade
O Corinthians não regularizou simultaneamente prestações referentes a outros débitos federais. Também acumulava valores em aberto com direitos de imagem de jogadores e comissão técnica e com credores do RCE.
Nesse caso, diferentemente das receitas vinculadas ao Daycoval, houve uma definição sobre quais compromissos seriam atendidos com os recursos disponíveis.
O próprio Corinthians reconhece que precisou estabelecer prioridades.
Em nota ao UOL, o clube afirmou que o montante necessário para regularizar as parcelas em questão era inferior ao devido em direitos de imagem dos atletas e que essa diferença foi considerada na decisão.
Fontes ligadas ao Corinthians também afirmam que o caixa disponível não era suficiente para quitar a dívida acumulada com os jogadores, o que pesou na escolha por compromissos de menor valor.
Na data dos pagamentos, o Corinthians acumulava aproximadamente R$ 30 milhões em direitos de imagem vencidos com jogadores e integrantes da comissão técnica, conforme apuração do UOL. O clube também tem premiações pendentes pela Libertadores e pelo Campeonato Brasileiro.
Continua após a publicidade
Documentos do RCE analisados pelo UOL apontam R$ 10.140.956,79 em aberto. O valor corresponde ao saldo aproximado de R$ 2,5 milhões da parcela de julho, paga parcialmente, e a cerca de R$ 7,6 milhões referentes a agosto, que ainda não haviam sido depositados, conforme antecipado na coluna de Pedro Lopes, no UOL.
Na modalidade não previdenciária da transação com a PGFN, os registros consultados pelo UOL indicavam quatro parcelas vencidas de R$ 4.829.616,18 cada, referentes a junho, julho, agosto e setembro. O total nominal era de R$ 19.318.464,72, antes de eventuais atualizações pela Selic, e os registros não mostravam a regularização desse montante junto com as parcelas previdenciárias.
A comparação desses valores é relevante para dimensionar a escolha feita pela administração: diante de recursos insuficientes para quitar todas as obrigações, o clube optou por regularizar as quatro parcelas previdenciárias.
Acordo previdenciário soma R$ 120 milhões
O acordo previdenciário foi fechado em fevereiro de 2026, durante a gestão Stabile.
A negociação reuniu aproximadamente R$ 120,1 milhões em dívidas, divididas em 60 parcelas próximas de R$ 2 milhões.
Continua após a publicidade
O Corinthians adotou tratamentos diferentes para as modalidades de débitos incluídas em sua negociação tributária. Enquanto colocou em dia as quatro parcelas previdenciárias, não regularizou ao mesmo tempo prestações referentes a outros débitos federais.
Há uma diferença jurídica relevante entre essas obrigações.
Determinados débitos previdenciários podem envolver valores descontados de funcionários ou arrecadados de terceiros e não repassados à Previdência. Nessas circunstâncias específicas, o inadimplemento pode ter consequências diferentes das relacionadas aos tributos devidos diretamente pelo clube.
Isso não significa, porém, que qualquer atraso em uma parcela classificada como previdenciária configure crime.
Origem da dívida define eventual risco
O artigo 168-A do Código Penal trata da apropriação indébita previdenciária e prevê punição para determinadas situações em que contribuições destinadas à Previdência deixam de ser repassadas.
Continua após a publicidade
Para saber se esse risco jurídico existiria no caso das parcelas pagas pelo Corinthians, é necessário determinar a composição dos R$ 120,1 milhões negociados com a PGFN.
A classificação genérica como dívida previdenciária não permite concluir que os valores correspondem a contribuições descontadas de funcionários ou recebidas de terceiros.
Gian Carlo Alarcon Evaso, especialista em direito tributário do escritório Trench Rossi Watanabe, explica que justamente por isso esse tipo de obrigação costuma exigir atenção especial em períodos de dificuldade financeira.
Débitos referentes a tributos descontados de terceiros costumam receber atenção especial, porque seu inadimplemento pode produzir consequências diferentes das associadas a tributos próprios.
Gian Carlo, ao UOL
Segundo o advogado, é preciso identificar a origem de cada débito para avaliar as possíveis consequências.
Não basta que o débito seja genericamente classificado como previdenciário. É necessário examinar sua origem, as competências envolvidas e se houve desconto ou arrecadação de valores de terceiros.
Continua após a publicidade
Mesmo que o acordo contenha débitos dessa natureza, Stabile não se tornaria automaticamente responsável por eventual inadimplemento.
Na esfera penal, seria necessário demonstrar sua participação consciente na irregularidade. Na esfera tributária, a responsabilização pessoal do administrador também depende do preenchimento dos requisitos previstos em lei e não decorre apenas do exercício da presidência do clube.
Há ainda uma razão financeira para que débitos previdenciários recebam tratamento diferente.
Osmar Stábile, presidente do Corinthians Imagem: Marco Miatelo/AGIF
Determinadas contribuições podem ter prazos de parcelamento menores do que outros débitos tributários, elevando o valor das prestações e tornando a manutenção do acordo mais onerosa.
Por isso, os documentos permitem afirmar que o Corinthians decidiu colocar as parcelas previdenciárias em dia enquanto manteve outras obrigações atrasadas. Não permitem, sozinhos, concluir que essa escolha tenha sido feita especificamente para evitar uma eventual responsabilização pessoal de Stabile.
Continua após a publicidade
Pode haver uma justificativa objetiva para priorizar a preservação de uma transação previdenciária. Mas a existência dessa justificativa não permite concluir, sem outros elementos, que o pagamento tenha sido realizado especificamente para proteger determinado dirigente.
Gian Carlo, ao UOL
Clube diz que adotou critérios técnicos
Questionado pelo UOL sobre os critérios usados para definir os pagamentos, o Corinthians afirmou que atravessa um processo de reorganização financeira e precisa estabelecer prioridades diante da falta de recursos para cumprir simultaneamente todos os compromissos.
O Sport Club Corinthians Paulista esclarece que as medidas adotadas decorrem de uma avaliação técnica e financeira, que considera o impacto de cada compromisso dentro do atual cenário e as prioridades estabelecidas pela administração.
Corinthians, em nota oficial
O clube disse que trabalha para "adequar despesas, organizar o fluxo financeiro e criar condições para que os compromissos do Clube sejam atendidos de maneira consistente".
Sobre a decisão de quitar as parcelas previdenciárias enquanto permaneciam atrasados os direitos de imagem, o Corinthians afirmou que o valor necessário para esses pagamentos era menor.
Continua após a publicidade
Também é importante destacar que os pagamentos em questão representam montantes inferiores àqueles relacionados aos direitos de imagem dos atletas, fator considerado na análise realizada pelo Clube e na definição das prioridades financeiras neste momento.
Em relação ao Daycoval, o clube afirma que não tinha liberdade para redirecionar os recursos vinculados às operações.
Os empréstimos bancários possuem garantias fiduciárias, o pagamento não é opcional.
O Corinthians acrescentou que continuará avaliando suas obrigações segundo "critérios técnicos, administrativos e financeiros" durante seu processo de reorganização.
Veja também
Publicidade
Deixe seu comentário
O autor da mensagem, e não o UOL, é o responsável pelo comentário. Leia as Regras de Uso do UOL.